

Por Emiliano López y Facundo Barrera Insua
Nuestra nota anterior reconstruyó la teoría marxista de la dependencia como piedra angular de una economía política tricontinental. Ese es el fundamento teórico. Esta nota construye la arquitectura empírica.
Si la dependencia es real, entonces debe ser medible. Sin embargo, la economía convencional ofrece conceptos e instrumentos inadecuados para medirla. El PIB per cápita, los ratios de deuda y los saldos de cuenta corriente no capturan la estructura multidimensional de subordinación descrita por la teoría de la dependencia, que opera a través del comercio, la tecnología, las finanzas, la producción, las redes globales y la distribución del excedente.
Tres enigmas ilustran este punto. Chile tiene un déficit fiscal manejable y un ingreso per cápita que lo sitúa entre los países de “renta alta” y, sin embargo, presenta uno de los Índices de Dependencia Estructural (IDE) más elevados del mundo. Brasil es la décima economía mundial, pero es más subordinada que Corea del Sur. India ha construido un sector de servicios tecnológicos reconocido a nivel global, pero registra una dependencia tecnológica mayor que la de Brasil.
Las instituciones convencionales no pueden ver estas contradicciones porque su marco analítico no se los permite. Las consultas del Artículo IV del FMI elogian sistemáticamente a Chile por su “estabilidad macroeconómica” y sus “sólidas instituciones”, mientras que nuestro índice lo sitúa en el rango periférico de dependencia estructural, con puntuaciones elevadas en múltiples dimensiones. Perú y Colombia, que el Banco Mundial suele citar como casos de éxito reformista con “entornos de negocios positivos”, caen en los rangos periférico e hiperperiférico. Corea del Sur, un país que supuestamente se graduó de la periferia, miembro de la OCDE y duodécima economía mundial, registra un IDE medio de 0,390, bien por debajo del umbral periférico pero todavía lejos de los centros hegemónicos. El instrumental convencional no puede explicar por qué un país con Samsung y Hyundai no ha alcanzado la autonomía estructural; su puntuación de dependencia en las Redes Globales de Producción o en las Cadenas Globales de Valor (0,678) se sitúa entre las más altas de la muestra, lo que revela que la escala corporativa no equivale a la centralidad sistémica. Al contrario, como veremos, nuestro marco puede explicarlo porque no mide el tamaño de las empresas sino la posición de la economía dentro de las redes globales de extracción de valor. Los rankings de Doing Business, el Índice de Desarrollo Humano y el PIB per cápita en paridad de poder adquisitivo ocultan, en buena medida, las asimetrías porque miden síntomas y no la estructura condicionante de nuestros países.
Una economía política tricontinental no puede permanecer en el nivel de la mera denuncia teórica. Debe producir instrumentos analíticos capaces de distinguir entre economías que aprovechan las condiciones multipolares para construir una autonomía genuina y aquellas en las que los mecanismos de dependencia persisten o se intensifican pese a las posibilidades que la coyuntura puede albergar. Lo que sigue es la construcción y aplicación del IDE, una medida compuesta que captura la dependencia en seis dimensiones y se aplica a 31 países durante 28 años (1996–2023). El resultado es una cartografía de la jerarquía global, construida a partir de 856 observaciones.
Las seis cadenas: ¿cómo construimos el IDE?
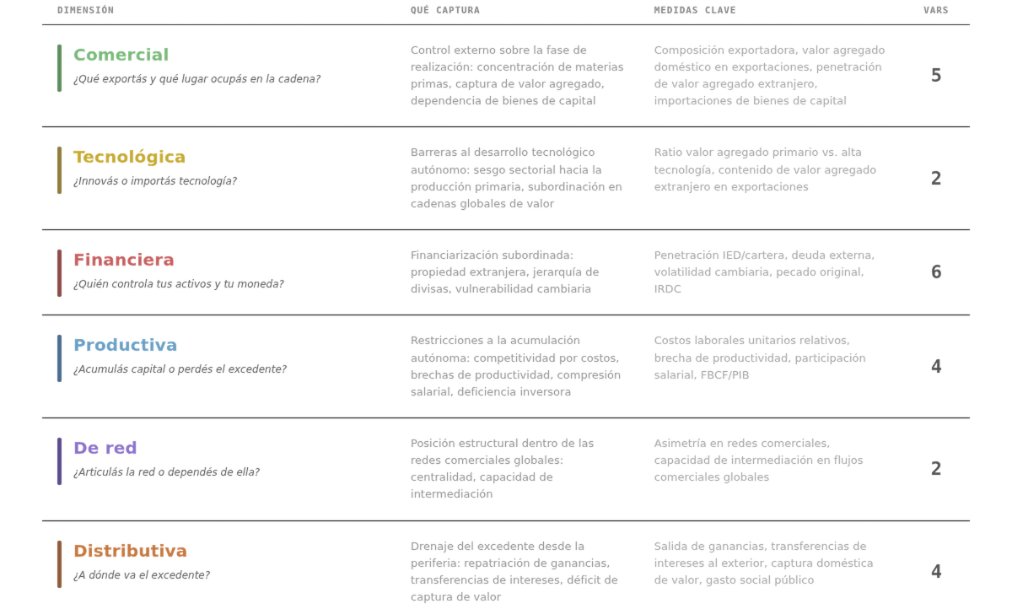
La teoría clásica de la dependencia postulaba que la subordinación periférica no opera mediante un único mecanismo. El análisis de Marini del circuito dependiente del capital (D–M…P…M’–D’) ha mostrado que el capital global ejerce una sobredeterminación en cada fase del ciclo de acumulación, desde la formación inicial de capital hasta la producción y, finalmente, la realización y apropiación del plusvalor. Traducimos esta intuición en un marco de medición. Cada una de las seis dimensiones del IDE corresponde a una fase específica del circuito y captura un mecanismo distinto que limita la autonomía.
Con respecto a la primera fase del ciclo (D-M), presentamos dos dimensiones. La dependencia tecnológica se pregunta: ¿Se innova o se importa tecnología? La Cuarta Revolución Industrial ha creado nuevas jerarquías de capacidad innovadora en las que los países periféricos enfrentan una exclusión sistemática de la investigación, el diseño y la gobernanza de los sistemas tecnológicos. El problema no es la importación de maquinaria en sí, sino las barreras estructurales al desarrollo tecnológico autónomo que reproducen las relaciones centro-periferia en formas novedosas. Medimos en qué medida la estructura productiva de una economía permanece sesgada hacia actividades primarias en lugar de actividades tecnológicamente intensivas, y qué proporción del valor incorporado en sus exportaciones proviene de la innovación extranjera.
La dependencia financiera mide la posición de una economía dentro de lo que Bonizzi, Kaltenbrunner y Powell denominaron “financiarización subordinada”: su integración en los sistemas financieros globales desde una posición de desventaja estructural. La jerarquía de divisas que sitúa al dólar en el vértice y a las monedas periféricas en la base permite la extracción de lo que Musthaq denomina “nueva renta imperialista”, así como la apropiación del excedente mediante arbitraje financiero que se desarrolla como resultado del estatus subordinado de las monedas periféricas. Esta es la dimensión más compleja de nuestro índice, y requiere múltiples indicadores que van desde el grado de propiedad extranjera de activos domésticos y la composición de los pasivos externos, hasta la volatilidad del tipo de cambio y el grado en que la deuda soberana debe denominarse en divisas extranjeras. Un componente merece mención especial: el Índice de Desviación del Tipo de Cambio, que mide la volatilidad cambiaria como mecanismo de profundización de la posición periférica.
En la segunda fase del ciclo (M...P...M’), distinguiremos dos dimensiones: la dependencia productiva y la de red. La primera captura las restricciones a la acumulación autónoma y es, como veremos, la dimensión que distingue con mayor nítidez a las economías que han transformado su posición estructural de aquellas que no lo han hecho. El problema va mucho más allá del “atraso tecnológico”. Incluso países que han alcanzado un desarrollo industrial significativo continúan exhibiendo una alta dependencia productiva porque las condiciones en que opera la industria periférica —integración subordinada en redes de producción transnacionales, determinación externa de las trayectorias tecnológicas, presiones financieras que desvían el excedente de la inversión fija— limitan estructuralmente la acumulación autónoma. Rastreamos la competitividad por costos, las brechas de productividad respecto a la frontera global, el grado de compresión salarial y, de manera crucial, la deficiencia inversora: si una economía está canalizando su excedente hacia la expansión de su aparato productivo o lo está desviando hacia otro lado. Este último indicador resultará decisivo. Como mostrarán los datos, la distinción entre economías que invierten y las que desinvierten es la línea de fractura más nítida en la jerarquía global.
Respecto a la dependencia de la red (en las Redes Globales de Producción), nos preguntamos si los países son nodos centrales o apéndices de la red. Los países periféricos proveen insumos y servicios de ensamblaje, mientras que los países centrales controlan las actividades de alto valor y el desarrollo tecnológico. Lo medimos a través de la asimetría en la posición de un país dentro de las redes comerciales globales y de su capacidad para funcionar como intermediario en lugar de nodo terminal. La mayoría de los países de nuestra muestra permanecen subordinados dentro de las redes comerciales globales, independientemente de sus demás características. La promesa de que “insertarse en las cadenas globales de valor” promovería la convergencia no se materializó; la inserción reproduce la jerarquía.
Los mecanismos que drenan el excedente de la periferia no aparecen, en ocasiones, como un saqueo visible. Emmanuel demostró que el intercambio desigual opera a través de transacciones de mercado aparentemente iguales: cuando los diferenciales salariales entre países exceden los diferenciales de productividad, una hora de trabajo metropolitano se intercambia por múltiples horas de trabajo periférico, lo que crea transferencias sistemáticas de valor incluso cuando las mercancías se comercian a precios equivalentes.
Finalmente, en la tercera fase del ciclo (D’–D’‘), distinguimos entre la dependencia distributiva y la comercial. La dependencia distributiva operacionaliza concretamente estos mecanismos de apropiación del excedente. Rastreamos la salida de excedente mediante la repatriación de ganancias, las transferencias de intereses al exterior y la brecha entre el valor que un país crea en los mercados globales y el valor que captura en el mercado interno. También medimos el déficit de reproducción social: cuánto se aleja el gasto público en salud, educación y protección social de los niveles necesarios para sostener la fuerza de trabajo. Los patrones contemporáneos de superexplotación van más allá de la tradicional compresión salarial para abarcar lo que Marini identificó como las tres tácticas del capital periférico: aumentar la intensidad laboral, extender la jornada de trabajo y comprimir los salarios reales por debajo del valor de la fuerza de trabajo, es decir, salarios insuficientes para reproducir la capacidad productiva de los trabajadores, rasgo estructural del ciclo dependiente del capital.
La dependencia comercial responde a la pregunta: ¿qué venden y qué compran los países? Esta dimensión captura el control externo sobre la fase de realización del ciclo del capital, en la que la realización del valor depende de condiciones de mercado determinadas por las economías centrales. Va más allá del enfoque clásico de la concentración de materias primas. Un país puede alcanzar una aparente diversificación exportadora mientras permanece atrapado en segmentos de bajo valor de las redes de producción globales, lo que la literatura reciente denomina la “periferialización de las actividades industriales”. Esto implica que el crecimiento de las exportaciones manufactureras coexiste con la exclusión sistemática de la creación estratégica de valor. Rastreamos qué proporción de las exportaciones de un país corresponde a materias primas y cuál a bienes de alta tecnología, cuánto del valor agregado de sus exportaciones es doméstico y cuán dependiente es su aparato productivo de bienes de capital importados.
Una nota metodológica. Las seis dimensiones se agregan en una única puntuación compuesta mediante un método de ponderación que preserva la consistencia teórica: valores más altos siempre indican una mayor dependencia. Todos los indicadores se normalizan a una escala común, asegurando que el índice oscile entre 0 (máxima autonomía) y 1 (máxima dependencia). Un país con puntuación de 0,20 mantiene un control sustancial sobre su proceso de acumulación; uno con puntuación de 0,80 tiene ese proceso determinado, en la mayoría de las dimensiones, desde afuera. La metodología detallada, incluida la construcción de variables, los procedimientos de agregación y las pruebas de robustez, se presentará en el artículo académico próximo a su publicación. Nuestro conjunto de datos se nutre de TiVA-OCDE, BACI, Penn World Table, FMI, Banco Mundial (WDI) y bases de datos de la UNCTAD. La muestra comprende 31 países a lo largo de 28 años y tres grandes crisis.
Tabla 1. Dimensiones del IDE y de la operacionalización.
Fuente: elaboración propia.
Cuatro mundos en la economía global
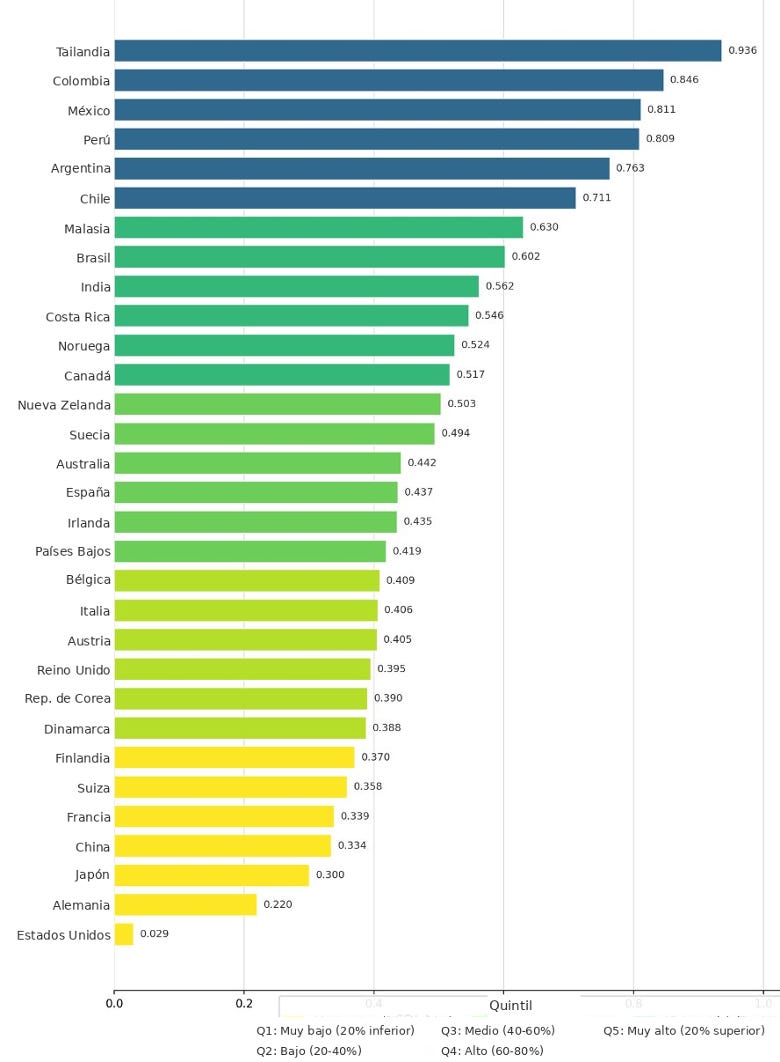
El IDE medio global es de 0,494, lo que indica que la mayoría de los países exhibe una dependencia moderada. Sin embargo, la media oculta una arquitectura de desigualdad dramática. Una desviación estándar de 0,201 refleja un mundo estructurado en posiciones cualitativamente diferentes, no uno que converge hacia un estándar común.
Figura 1. Ranking de países — Índice de Dependencia Estructural, promedio 1996–2023.
Fuente: elaboración propia con base en datos del Banco Mundial, el Penn World Table, BACI y TiVA-OCDE.
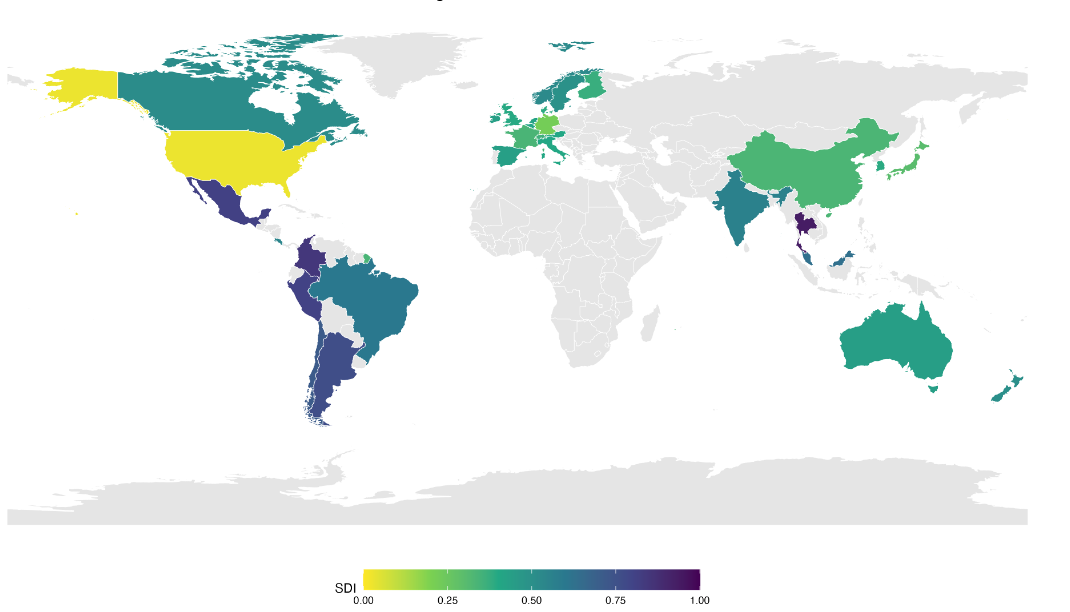
Los resultados empíricos se organizan en las cuatro configuraciones que mapeamos en nuestra nota anterior, definidas no por niveles de ingreso ni por ubicación geográfica, sino por la interacción entre la dependencia estructural y la capacidad del Estado para mediarla. El IDE captura el primer eje de esa interacción: la profundidad y la amplitud de la subordinación estructural. El segundo eje —la capacidad mediadora del Estado— requiere su propio índice, que actualmente se encuentra en construcción. Un mapeo integral de las transiciones entre cuadrantes requerirá que ambos instrumentos funcionen en conjunto. Por ahora, comenzamos por los datos que ya tenemos: el plano económico-estructural.
Figura 2. Dependencia estructural en la economía global, 1996–2023.
Fuente: elaboración propia con base en el Banco Mundial, el Penn World Table, BACI y TiVA-OCDE.
En el extremo del espectro, Estados Unidos registra un IDE consistentemente cercano a cero durante todo el período (media 0,029). Alemania se sitúa más alto, pero aún en el rango de baja dependencia (media de 0,220). Japón, el Reino Unido y Francia se ubican en el rango semihegemónico. Sus bajas puntuaciones reflejan un posicionamiento imperial más que un logro desarrollista, distinción que trazamos en la primera nota de esta serie. Lo que aportan los datos es precisión temporal.
El IDE de Japón ha aumentado significativamente a lo largo del período estudiado (rango: 0,086–0,520), siendo el único gran poder de este cuadrante que muestra una dependencia creciente. La erosión se concentra en las dimensiones tecnológicas y financieras y refleja, al mismo tiempo, la pérdida de liderazgo manufacturero frente a China y Corea del Sur, lo que ha derivado en tres décadas de estancamiento. Una posición en el vértice de la jerarquía no es un derecho permanente. Los datos muestran que puede erosionarse.
Estados Unidos, por el contrario, muestra casi ninguna variación. Su autonomía es estructural, incorporada en la arquitectura del propio sistema global: la hegemonía del dólar, el control tecnológico y la centralidad de la red. Esto no es un hallazgo que requiera interpretación. Es la línea de base contra la que se mide la dependencia periférica.
China registra un IDE medio de 0,334 durante el período. Pero la posición estática importa menos que la trayectoria. El IDE de China cayó de 0,528 a 0,164 en 28 años. Su desviación estándar se encuentra entre las más altas de la muestra (0,129), lo que refleja no inestabilidad, sino cambio de dirección: el desmantelamiento de la dependencia en múltiples dimensiones simultáneamente.
La dimensión productiva es la fuerza motriz detrás de esta transición, con el componente de inversión desempeñando un papel decisivo. La formación bruta de capital fijo de China como porcentaje del PIB ha superado de forma consistente el 40%, alcanzando picos por encima del 45%. Estos son niveles sin parangón en ninguna otra economía de nuestra muestra. Nuestra dimensión de dependencia productiva lo captura directamente: a medida que la tasa de inversión de China aumentó, su puntuación de dependencia productiva disminuyó, arrastrando el IDE general hacia abajo. Esto se debe a que la acumulación de capital fijo genera capacidades tecnológicas, ganancias de productividad y expansión del mercado interno, que reducen simultáneamente la dependencia comercial, tecnológica y de red. La inversión en capacidad productiva no es solo una de las seis dimensiones. Es la palanca que mueve a las demás.
Las condiciones para la transformación de China fueron históricamente específicas. Lo que los datos añaden al argumento teórico es precisión: tasas de FBCF por encima del 40%, sostenidas durante dos décadas, combinadas con un contenido decreciente de valor agregado extranjero en las exportaciones y una creciente captura doméstica del valor. Estos no son abstracciones. Son resultados de política medibles.
La trayectoria del IDE de Malasia muestra el dividendo a largo plazo de rechazar la condicionalidad del FMI en 1997: el control estatal preservado sobre el sistema bancario y las empresas estratégicas se tradujo en puntuaciones de dependencia de red más bajas que las de Tailandia, que aceptó el ajuste estructural. Pero la mayor apertura de Malasia al capital extranjero en la manufactura electrónica mantiene elevadas sus puntuaciones de dependencia tecnológica, las más altas de toda la muestra (0,946), lo cual los datos hacen visible.
Por su parte, en la periferia en disputa, los datos se vuelven más condenatorios. En Brasil, el IDE es de 0,602, con una desviación estándar de 0,043. Ese número merece atención: es la décima economía mundial, con la mayor base industrial de América Latina y un mercado interno de 200 millones de personas. A lo largo de los últimos 28 años, su posición estructural apenas ha cambiado. Esa baja variación a lo largo de 28 años de datos no es estabilidad. Es un cierto grado de estancamiento.
Respecto de Argentina, el IDE es 0,763, lo que la ubica firmemente en el rango periférico. Pero el número titular oculta un hallazgo más importante. La puntuación de dependencia distributiva de Argentina, 0,783, se encuentra entre las más altas de la muestra y es la dimensión dominante de su perfil. El drenaje del excedente no es cíclico. Es un rasgo estructural definitorio de la economía y explica por qué un país con capacidad industrial histórica, una fuerza de trabajo educada y abundantes recursos naturales tropieza con una crisis tras otra sin alterar su posición en la jerarquía.
Al mismo tiempo, el IDE de la India es de 0,562. Aquí, la explicación está fuertemente relacionada con la dependencia tecnológica (0,624), que permanece alta pese a su sector de TI reconocido a nivel global. La especialización en servicios no ha resuelto la subordinación tecnológica; ha coexistido con ella.
En el extremo hiperperiférico (IDE por encima de 0,80), Tailandia, Colombia, Perú y México presentan una dependencia elevada en prácticamente todas las seis dimensiones. Chile, con un IDE medio-alto de 0,711, ocupa una posición reveladora, precisamente porque es contraintuitiva: el estandarte de la reforma neoliberal en América Latina, un país clasificado como de renta alta, registra un nivel de dependencia estructural superior al de Brasil e India. El “modelo” produjo simultáneamente estabilidad macroeconómica y subordinación estructural.
El contraste con China en la dimensión productiva es devastador. Como hemos dicho, mientras China canalizó el excedente hacia el capital fijo a tasas superiores al 40% del PIB, las grandes economías latinoamericanas registran tasas de inversión entre el 15% y el 22%. Estas son insuficientes para cerrar brechas de productividad, construir capacidad industrial autónoma o desarrollar capacidades tecnológicas endógenas que reducirían la dependencia de las otras cinco dimensiones. Los países de América Latina tienen puntuaciones de dependencia productiva que permanecen persistentemente altas, no porque carezcan de excedente económico, pues lo generan, sino porque ese excedente se desvía sistemáticamente de la acumulación productiva. La pregunta que abordarán nuestras próximas notas es hacia dónde va este excedente: especulación financiera, repatriación de ganancias, consumo de lujo y fuga de capitales.
El patrón geográfico es inconfundible. América Latina es la región más dependiente de nuestra muestra. Todos los países latinoamericanos del conjunto de datos, excepto Costa Rica, se sitúan en el rango periférico o hiperperiférico, y la propia Costa Rica se sitúa en la banda semiperiférica superior. Esta consistencia, que persiste a pesar de diferencias significativas en tamaño, dotación de recursos y orientación de política, sugiere que la dependencia opera a través de mecanismos sistémicos que trascienden las opciones de política nacionales.
La semiperiferia en disputa es donde la pregunta política se vuelve más aguda. Dentro de nuestra muestra, India y Brasil ocupan este espacio de manera más clara: economías con capacidad estatal significativa y grandes mercados internos cuyos puntajes de IDE permanecen, sin embargo, persistentemente altos.
Sus perfiles cuentan la historia. Brasil combina puntuaciones tecnológicas moderadas con una elevada dependencia productiva, financiera y distributiva; la firma empírica de una economía cuyo excedente es drenado a través de los canales mismos que miden nuestra dimensión distributiva: repatriación de ganancias, transferencias de intereses, captura doméstica del valor comprimida. La capacidad institucional existe. La configuración de clase que la redireccionaría no existe, o todavía no. A su vez, India presenta una combinación diferente: menor dependencia financiera, pero altas puntuaciones en productividad y tecnología, lo que refleja una economía en la que el modelo de crecimiento liderado por los servicios no se ha traducido en acumulación industrial autónoma. En ambos casos, la pregunta es la misma: ¿por qué la capacidad estatal coexiste con la subordinación estructural? El IDE identifica la restricción. Sin embargo, no explica las elecciones políticas que la perpetúan.
Lo que revela cada dimensión
La desagregación del IDE en sus seis componentes muestra cómo distintos mecanismos de dependencia operan con intensidades variables y se agrupan.
La dependencia de la red es la restricción más universal, con una media de 0,624; la mayoría de los países permanecen subordinados a las redes comerciales globales, independientemente de sus demás características. Esta es la refutación empírica de la promesa de que la integración en las cadenas globales de valor promovería la convergencia. La dependencia productiva le sigue de cerca, con un valor de 0,525, lo que refleja restricciones generalizadas al desarrollo industrial autónomo, incluso en países con bases manufactureras significativas.
La dependencia comercial y financiera muestran valores medios moderados (0,400 y 0,337, respectivamente), pero con alta variación: estas son las dimensiones donde los perfiles nacionales divergen más nítidamente, reflejando distintas modalidades de inserción en los mercados globales y los circuitos financieros. La dependencia tecnológica se sitúa en un nivel intermedio (0,423), mientras que la dependencia distributiva (0,423) presenta la mayor variación entre las dimensiones (desviación estándar de 0,207), lo que refleja patrones heterogéneos de apropiación del excedente a lo largo de la jerarquía.
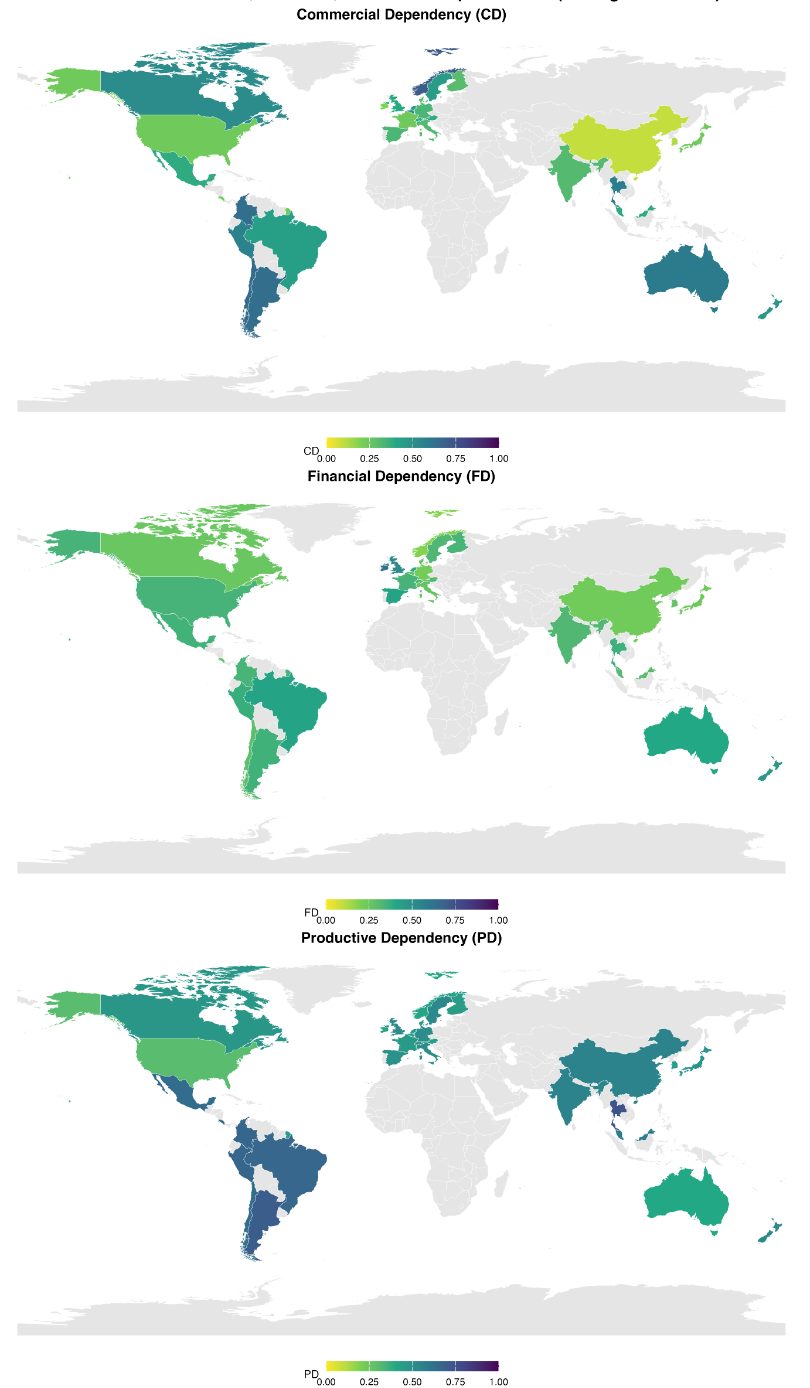
Figura 3. Mapas de dependencia por dimensión, 1996–2023.
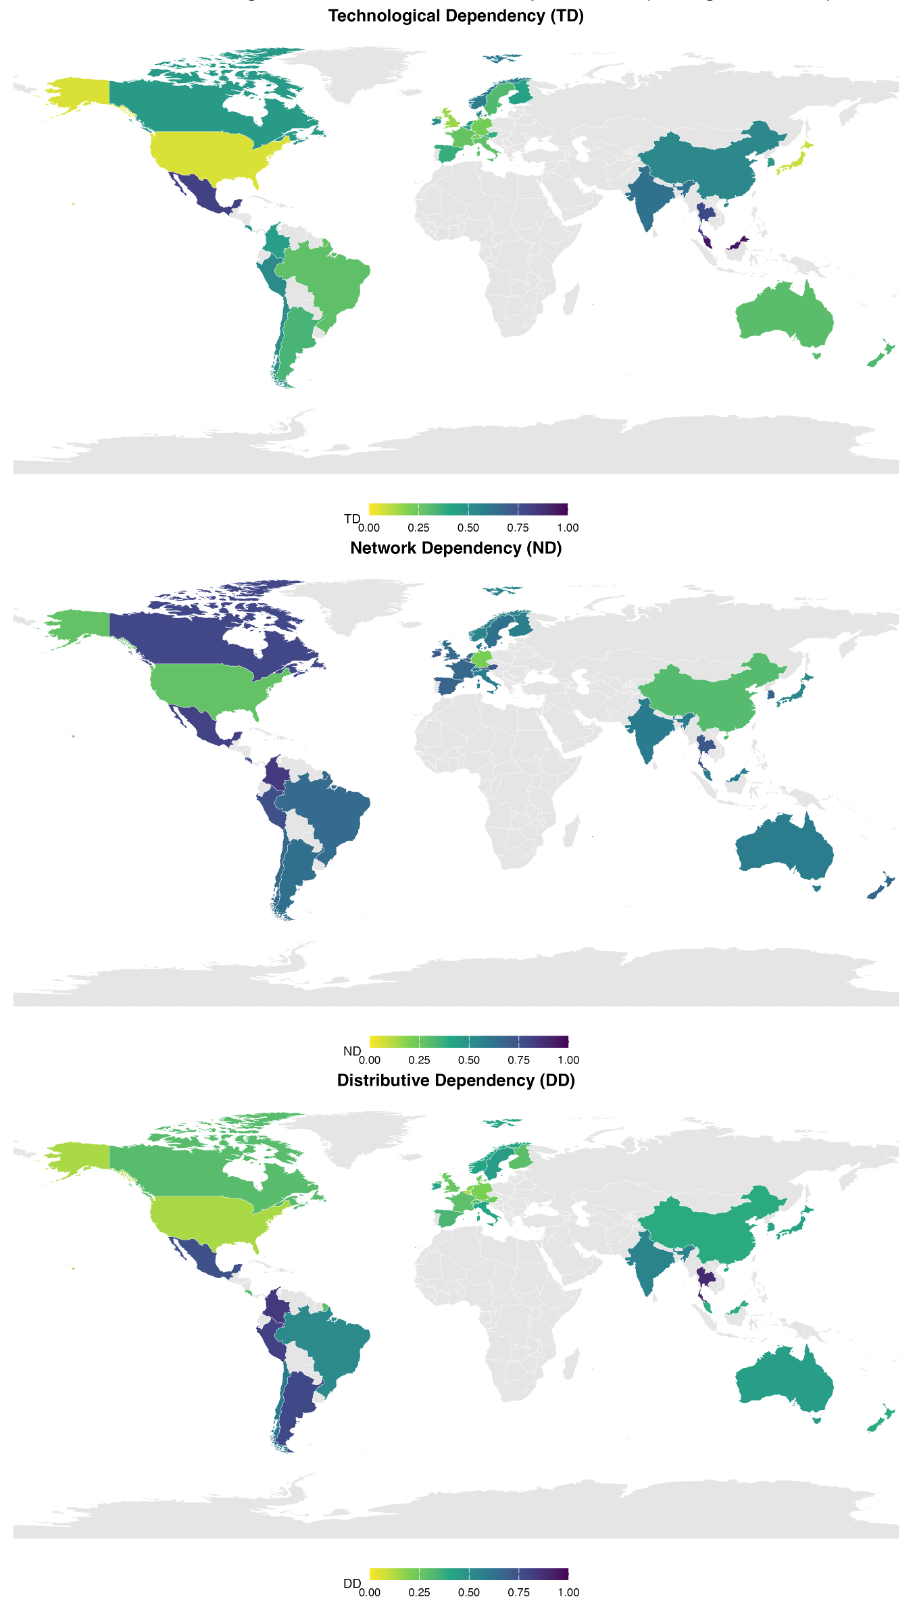
Fuente: elaboración propia con base en datos del Banco Mundial, el Penn World Table, BACI y TiVA-OCDE.
Los mapas dimensionales revelan patrones geográficos distintos. La dependencia comercial se concentra en gran medida en los países ricos en recursos naturales. La dependencia tecnológica afecta tanto a los exportadores de recursos como a algunas economías orientadas a la manufactura. Las dependencias financieras y de red exhiben patrones más dispersos, lo que refleja la compleja arquitectura de la integración económica global contemporánea y el declive de la hegemonía de EE.UU. en medio de la hiperfinanciarización en ese país y en otros del Norte Global.
A este nivel de desagregación, el hallazgo central es que la dependencia nunca es unidimensional. Los países rara vez presentan una dependencia de una sola dimensión. En cambio, tiende a agruparse en dimensiones relacionadas, creando patrones sistémicos de subordinación que se reproducen a lo largo de distintos períodos históricos y orientaciones políticas. Es precisamente por esto que nuestro marco insiste en medir las seis dimensiones simultáneamente: los análisis parciales que se centran únicamente en el comercio, las finanzas o la tecnología siempre subestimarán la profundidad de la restricción. La trayectoria de China sugiere que superar estas restricciones multidimensionales requiere estrategias de transformación integral que aborden simultáneamente la dependencia productiva, tecnológica y de red. Esto explica por qué, a pesar de los esfuerzos sostenidos por crecer y diversificarse, la mayoría de los países permanecen atrapados en posiciones subordinadas.
Lo que los datos resuelven, y lo que dejan abierto
Nuestros datos resuelven algunas cuestiones. En primer lugar, la dependencia no es una metáfora de los años 1960, sino una estructura medible que persiste durante 28 años que estudiamos, atraviesa tres crisis globales y orientaciones de política nacional radicalmente diferentes. La jerarquía del IDE, desde los centros hegemónicos hasta el extremo hiperperiférico, ha sido notablemente estable durante casi tres décadas.
En segundo lugar, la cuestión que resuelven los datos es la posibilidad de la transformación estructural. La trayectoria de China, de 0,528 a 0,164, es la prueba. Pero la dimensión productiva nos dice cómo ocurrió: mediante inversión sostenida en capital fijo, a tasas que ninguna economía latinoamericana ha alcanzado, generando reducciones en cascada de la dependencia tecnológica, comercial y de red. La palanca es identificable. Las condiciones bajo las cuales puede accionarse son específicas y exigentes y, claro, involucran una multiplicidad de factores.
La tercera cuestión es la que el IDE plantea, pero no puede responder: ¿por qué algunas clases dominantes reinvierten el excedente en acumulación productiva, mientras otras lo desvían hacia las finanzas, el consumo de lujo y la fuga de capitales?
El índice mide esta restricción. Sin embargo, no explica las decisiones que la reproducen. Para lograrlo, necesitamos un tipo diferente de análisis: uno centrado en las configuraciones de clase, las coaliciones políticas domésticas y los arreglos institucionales mediante los cuales se apropia del excedente. Desarrollaremos ese análisis en la próxima nota, siguiendo al excedente, para ver hacia dónde va.Tenemos el mapa. Ahora, seguiremos el excedente.
Emiliano López es investigador del CONICET–Universidad Nacional de La Plata y economista jefe del Instituto Tricontinental de Investigación Social.
Facundo Barrera Insua es investigador del CONICET–Universidad Nacional de La Plata y economista miembro del Instituto Tricontinental de Investigación Social.